Jak wygląda badanie due diligence i jak się do niego przygotować?

Wyobraź sobie, że po miesiącach negocjacji potencjalny inwestor lub kupujący siada naprzeciwko Ciebie i mówi: zanim podpiszemy umowę, musimy dokładnie zbadać Twoją firmę. To właśnie ten moment, na który warto się przygotować znacznie wcześniej. Due diligence to szczegółowe prześwietlenie spółki obejmujące jej finanse, strukturę prawną, zobowiązania podatkowe i model operacyjny. Firmy, które trafiają na ten etap bez odpowiedniego przygotowania, ryzykują opóźnieniem transakcji, obniżeniem ceny lub jej zerwaniem. Tymczasem wystarczy kilka przemyślanych kroków podjętych z wyprzedzeniem, by przejść przez badanie sprawnie i bez niespodzianek.
W poniższym poradniku wyjaśniamy krok po kroku, co to jest due diligence, jakie ma rodzaje i jak przebiega cały proces. Omawiamy również, jak przygotować dokumentację, by uniknąć opóźnień i obniżenia wyceny, oraz jakie błędy najczęściej popełniają sprzedający i kupujący. Każdy etap omawiamy z perspektywy praktyki transakcyjnej na polskim rynku.
Co to jest due diligence? Szczegółowa analiza firmy przed transakcją
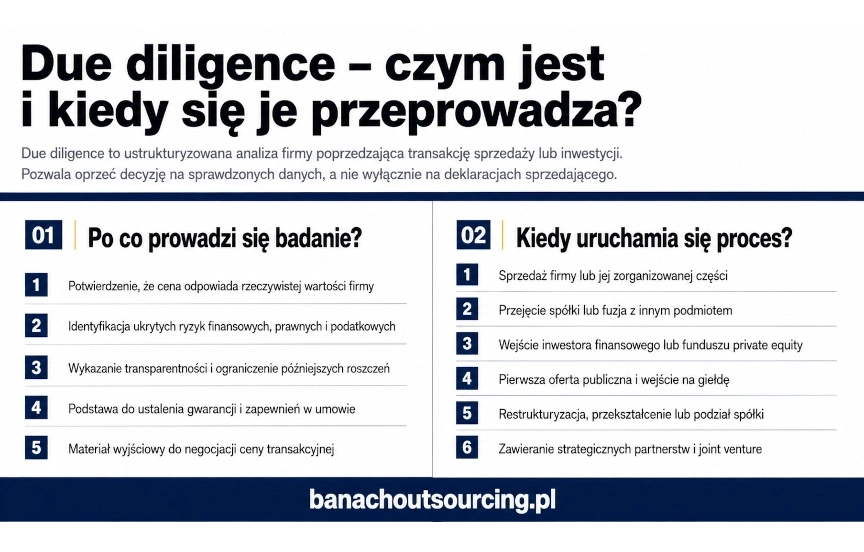
Due diligence to termin anglojęzyczny, który w dosłownym tłumaczeniu oznacza należytą staranność. W praktyce biznesowej określa on ustrukturyzowany proces weryfikacji i analizy prowadzony przez potencjalnego nabywcę, inwestora lub partnera przed zawarciem transakcji. Celem badania jest uzyskanie rzetelnego obrazu kondycji firmy: jej aktywów, zobowiązań, ryzyk i szans, tak aby decyzja o zakupie, inwestycji lub fuzji opierała się na sprawdzonych danych, a nie wyłącznie na deklaracjach sprzedającego.
Dobrą analogią jest przegląd techniczny samochodu przed zakupem. Sprzedający zapewnia, że auto jest w doskonałym stanie, ale rozsądny kupujący i tak oddaje je do warsztatu, by mechanik sprawdził silnik, podwozie i historię serwisową. W transakcjach biznesowych rolę warsztatu pełnią wyspecjalizowani doradcy: prawnicy, biegli rewidenci, doradcy podatkowi i eksperci branżowi, którzy analizują dokumenty, zadają pytania i wyciągają wnioski.
Warto wiedzieć, co to znaczy due diligence dla obu stron transakcji. Dla kupującego lub inwestora badanie służy potwierdzeniu, że płaci cenę adekwatną do rzeczywistej wartości i ryzyka firmy. Dla sprzedającego to szansa na wykazanie transparentności, utwierdzenie kontrahenta w słuszności decyzji i uniknięcie późniejszych roszczeń. Prawidłowo przeprowadzone badania due diligence chronią interesy obydwu stron.
Analiza due diligence nie jest jednorazową czynnością, lecz rozbudowanym procesem, na który składają się dziesiątki lub setki szczegółowych pytań, żądania dokumentów, spotkania wyjaśniające i opracowywanie wniosków. W zależności od wielkości firmy i zakresu transakcji może trwać od kilku tygodni do kilku miesięcy. Jej wynik, czyli raport due diligence, staje się podstawą do negocjacji ceny, ustalenia gwarancji w umowie oraz ostatecznej decyzji o sfinalizowaniu transakcji.
Kiedy przeprowadza się due diligence? Przy sprzedaży, przejęciu i pozyskaniu inwestora
Badanie due diligence pojawia się zawsze wtedy, gdy jedna strona zamierza zaangażować istotne środki finansowe lub przejąć odpowiedzialność za działalność, której wcześniej nie prowadziła. W praktyce polskich transakcji rynkowych do najczęstszych sytuacji należą:
- sprzedaż firmy lub jej zorganizowanej części: due diligence przy sprzedaży firmy jest standardowym elementem procesu, który poprzedza podpisanie umowy sprzedaży udziałów lub aktywów;
- przejęcie lub fuzja: kupujący analizuje przejmowaną spółkę, aby zrozumieć jej strukturę, zobowiązania i potencjał synergii; tego rodzaju procesy wspieramy w ramach usługi z zakresu fuzji i przejęć;
- pozyskanie inwestora finansowego: fundusz private equity lub inwestor branżowy przeprowadza badanie przed wejściem kapitałowym, by ocenić zwrot z inwestycji i ryzyka;
- wejście na giełdę: przy IPO regulatorzy i gwarantujące emisję banki wymagają gruntownego przeglądu spółki;
- restrukturyzacja i przekształcenia: zmiany formy prawnej, podział lub łączenie spółek wymagają analizy skutków prawnych i podatkowych; w takich przypadkach kluczowe znaczenie mają usługi z zakresu przekształceń spółek i przedsiębiorstw;
- zawieranie strategicznych partnerstw i joint venture: każda ze stron może chcieć zweryfikować wiarygodność i stabilność partnera przed długoterminowym związaniem.
Co istotne, badanie nie jest wyłączną domeną dużych korporacji. Nawet transakcje dotyczące małych i średnich przedsiębiorstw coraz częściej obejmują przynajmniej uproszczoną weryfikację, zwłaszcza gdy kupujący finansuje przejęcie kredytem bankowym lub gdy sprzedawana firma działa w branżach regulowanych, takich jak budownictwo, farmacja czy finanse.
Jakie są rodzaje due diligence? Finansowe, prawne, podatkowe, operacyjne i środowiskowe
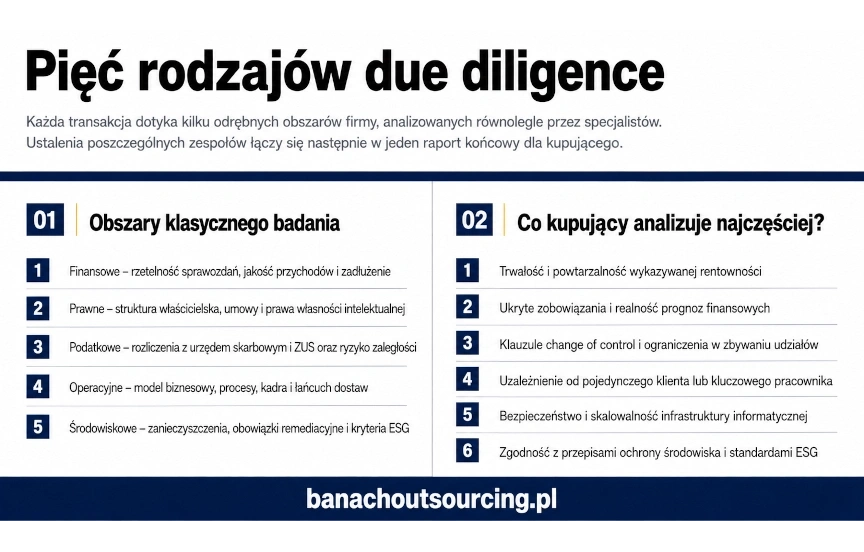
Rozróżnienie rodzajów due diligence wynika z tego, że każda transakcja dotyka kilku odrębnych obszarów działalności firmy, a każdy z nich wymaga innej specjalizacji i metodyki badania. W praktyce poszczególne obszary są analizowane równolegle przez wyspecjalizowane zespoły, których ustalenia następnie zbiera się w jeden raport końcowy.
Due diligence finansowe
Jest to najczęściej zamawiane badanie. Jego celem jest ocena rzetelności sprawozdań finansowych, jakości przychodów, struktury kosztów, przepływów pieniężnych i zadłużenia. Analitycy finansowi weryfikują, czy wykazywana rentowność jest trwała i powtarzalna, czy w bilansie nie kryją się ukryte zobowiązania oraz czy prognoza finansowa przedłożona przez sprzedającego jest realistyczna. Wiarygodne dane finansowe wymagają starannego prowadzenia ksiąg, dlatego dobrze zorganizowany outsourcing finansowo-księgowy znacząco ułatwia przejście przez ten etap badania.
Due diligence prawne
Prawnicy badają strukturę właścicielską spółki, aktualność i poprawność dokumentów korporacyjnych, umowy z kluczowymi kontrahentami, stan sporów sądowych, licencje i koncesje, prawa własności intelektualnej oraz umowy pracownicze. Szczególną uwagę poświęca się wszelkim ograniczeniom w zbywaniu udziałów lub akcji: prawu pierwokupu, zakazom cesji umów czy klauzulom change of control, które mogą skutecznie zablokować lub skomplikować transakcję. Obszar ten ściśle łączy się z zagadnieniami obejmującymi prawo korporacyjne, które reguluje zasady funkcjonowania spółek handlowych.
Due diligence podatkowe
Specjaliści podatkowi analizują prawidłowość rozliczeń z urzędem skarbowym i ZUS za lata objęte badaniem, identyfikują ryzyko zakwestionowania zastosowanych ulg i preferencji oraz oceniają ekspozycję na potencjalne kontrole i zaległości. Nieujawnione ryzyko podatkowe jest jednym z najczęstszych powodów, dla których po zamknięciu transakcji pojawiają się roszczenia wobec sprzedającego. Badanie podatkowe bezpośrednio kształtuje treść gwarancji i zapewnień zawartych w umowie sprzedaży.
Due diligence operacyjne i biznesowe
Badanie operacyjne koncentruje się na modelu biznesowym, procesach, zasobach ludzkich, technologii i łańcuchu dostaw. Kupujący chce wiedzieć, czy firma działa efektywnie, czy jest uzależniona od jednego kluczowego pracownika lub kontrahenta oraz czy jej infrastruktura IT jest bezpieczna i skalowalna. W transakcjach technologicznych rosnącego znaczenia nabiera due diligence cyfrowe, obejmujące audyt systemów informatycznych i cyberbezpieczeństwa.
Due diligence środowiskowe i ESG
W transakcjach dotyczących firm produkcyjnych lub nieruchomości coraz powszechniejsze staje się badanie środowiskowe. Identyfikuje ono ryzyko zanieczyszczenia gruntu, obowiązki remediacyjne i zgodność z przepisami ochrony środowiska. Kryteria ESG nabierają rosnącego znaczenia dla inwestorów instytucjonalnych i funduszy private equity.
Jak wyglądają etapy due diligence? Od listu intencyjnego do raportu końcowego
Pytanie, jak wygląda due diligence krok po kroku, najlepiej wyjaśnić przez pryzmat kolejnych etapów procesu. Schemat bywa modyfikowany w zależności od specyfiki transakcji, jednak jego rdzeń pozostaje zbliżony niezależnie od branży czy wielkości badanej firmy.
Etap 1. List intencyjny i podpisanie NDA
Proces formalnie rozpoczyna się od podpisania listu intencyjnego (LOI) oraz umowy o zachowaniu poufności (NDA). List intencyjny określa wstępne warunki transakcji i daje kupującemu wyłączność na prowadzenie rozmów przez ustalony okres. NDA chroni sprzedającego przed ujawnieniem wrażliwych informacji w przypadku, gdyby do transakcji ostatecznie nie doszło. Oba dokumenty powinny być skonsultowane z prawnikiem, gdyż ich treść ma bezpośredni wpływ na zakres i tryb późniejszego badania.
Etap 2. Przygotowanie i udostępnienie data room
Sprzedający organizuje data room, czyli wirtualne lub fizyczne pomieszczenie, w którym gromadzi dokumenty niezbędne do badania. Współczesne transakcje odbywają się niemal wyłącznie za pośrednictwem platform wirtualnego data room. Sprzedający wgrywa dokumenty, nadaje uprawnienia dostępu i rejestruje, kto i kiedy przeglądał poszczególne materiały. Jakość organizacji data room, kompletność plików, czytelna struktura folderów i aktualne wersje dokumentów, to jeden z pierwszych sygnałów dla kupującego dotyczących kultury organizacyjnej firmy.
Etap 3. Przesłanie listy pytań i żądań dokumentów
Doradcy kupującego przesyłają sprzedającemu szczegółową listę pytań i żądań dokumentów, tzw. information request list lub due diligence questionnaire. Lista może obejmować kilkaset pozycji pogrupowanych według obszarów badania. Sprzedający powinien udzielać odpowiedzi rzetelnie i kompletnie, unikając jednocześnie przekazywania informacji wykraczających poza zakres objęty NDA.
Etap 4. Analiza dokumentów i spotkania wyjaśniające
Eksperci kupującego przystępują do analizy zgromadzonych materiałów. Gdy napotkają niejasności lub potrzebują dodatkowych informacji, organizowane są spotkania wyjaśniające z zarządem sprzedającego. To etap, na którym profesjonalizm i przygotowanie kadry zarządzającej mają największe znaczenie. Niespójne odpowiedzi lub brak znajomości własnych liczb mogą wzbudzić uzasadnione wątpliwości po stronie kupującego.
Etap 5. Sporządzenie raportu due diligence
Raport due diligence jest dokumentem podsumowującym ustalenia badania. Wskazuje on zidentyfikowane ryzyka, klasyfikuje je według istotności i prawdopodobieństwa materializacji oraz, jeżeli to możliwe, kwantyfikuje ich potencjalny wpływ finansowy. Dobry raport nie tylko wylicza problemy, ale wskazuje również mocne strony firmy potwierdzające zasadność transakcji. Raport staje się następnie podstawą do renegocjacji ceny lub warunków umowy.
Etap 6. Negocjacje i finalizacja transakcji
Wnioski z raportu trafiają do zespołu negocjacyjnego. Zidentyfikowane ryzyka mogą skutkować obniżeniem ceny, wprowadzeniem mechanizmu earn-out, rozszerzeniem pakietu gwarancji sprzedającego lub złożeniem do depozytu części ceny na poczet potencjalnych roszczeń. Znając te konsekwencje, warto zadbać o to, by badanie nie ujawniło niespodzianek.
Jak przygotować firmę do due diligence? Porządkowanie dokumentów i danych z wyprzedzeniem
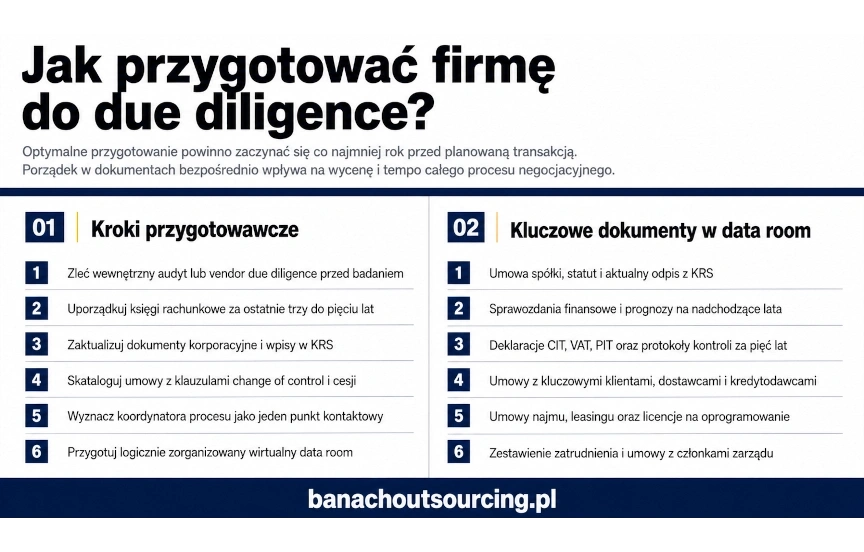
Pytanie, jak przygotować się do due diligence, pada zazwyczaj zbyt późno – gdy inwestor już zapukał do drzwi. Optymalne przygotowanie powinno zaczynać się co najmniej rok, a w przypadku złożonych firm nawet dwa lata przed planowaną transakcją. Poniżej przedstawiamy praktyczne kroki, które pozwolą przejść przez badanie sprawnie i wzmocnić pozycję negocjacyjną.
Przeprowadź wewnętrzny audyt przed rozpoczęciem procesu
Podstawowym krokiem jest spojrzenie na własną firmę oczami potencjalnego kupującego. Warto zlecić zewnętrznym doradcom tzw. vendor due diligence lub przeprowadzić samodzielny przegląd dokumentów, by zidentyfikować luki i niespójności, zanim zrobi to strona przeciwna. Wykryte problemy – niekompletne umowy, brakujące decyzje administracyjne, zaległości wobec ZUS – można wtedy naprawić lub odpowiednio wyjaśnić w data room, zamiast tłumaczyć się z nich pod presją negocjacyjną.
Zadbaj o porządek w finansach i księgowości
Kupujący oczekuje kompletnych i rzetelnych sprawozdań finansowych za ostatnie trzy do pięciu lat. Jeżeli księgi są prowadzone niedbale lub transakcje są nienależycie dokumentowane, wycena automatycznie obniży się o premię za ryzyko. Profesjonalny outsourcing finansowo-księgowy pozwala utrzymać standard dokumentacji, który nie budzi zastrzeżeń nawet przy dokładnym badaniu.
Ureguluj strukturę korporacyjną i właścicielską
Niejasna struktura właścicielska, brakujące uchwały zarządu, brak aktualnych wpisów w KRS to problemy, które kupujący natychmiast wyłapuje i interpretuje jako sygnał ostrzegawczy. Warto przed badaniem zaktualizować dokumenty korporacyjne, uregulować kwestie udziałowców, sprawdzić pełnomocnictwa i zweryfikować zgodność umowy spółki z jej aktualną praktyką. Doradztwo z zakresu prawa korporacyjnego pozwala systematycznie wyeliminować tego rodzaju niezgodności.
Przejrzyj i skompletuj umowy
Kluczowe kontrakty z odbiorcami i dostawcami, umowy najmu, licencje, umowy z pracownikami na kluczowych stanowiskach – każda z tych umów będzie analizowana pod kątem klauzul, które mogą zmienić swoje skutki w razie zmiany właściciela. Warto skatalogować umowy, zweryfikować daty wygaśnięcia i sprawdzić, które z nich wymagają zgody drugiej strony na cesję lub zmianę kontroli nad spółką.
Wyznacz koordynatora procesu i przygotuj zespół
Due diligence generuje ogromną ilość pytań i żądań dokumentów, które muszą być obsługiwane sprawnie i spójnie. Warto przed badaniem wyznaczyć jedną osobę (najczęściej CFO, prawnika wewnętrznego lub zewnętrznego doradcę) jako punkt kontaktowy dla strony kupującej. Brak koordynacji prowadzi do niespójnych odpowiedzi, powtarzających się pytań i frustracji po obu stronach.
Jakie dokumenty są potrzebne do due diligence? Lista kluczowych materiałów
Zakres dokumentacji zależy od specyfiki firmy i transakcji, jednak poniżej przedstawiamy zestaw materiałów, których przekazania oczekuje niemal każdy kupujący lub inwestor. Zebranie ich z wyprzedzeniem znacząco przyspiesza badanie i pozytywnie wpływa na odbiór sprzedającego przez stronę kupującą.
Dokumenty korporacyjne i właścicielskie:
- umowa spółki lub statut wraz ze wszystkimi zmianami i aktualnym odpisem z KRS;
- uchwały organów spółki z ostatnich kilku lat: zarząd, zgromadzenie wspólników, rada nadzorcza;
- rejestr wspólników lub akcjonariuszy wraz z historią zmian właścicielskich;
- pełnomocnictwa i prokury udzielone przez spółkę.
Dokumenty finansowe i rachunkowe:
- sprawozdania finansowe: bilans, rachunek zysków i strat, cash flow za ostatnie trzy do pięciu lat;
- raporty biegłego rewidenta, o ile firma jest zobowiązana do badania;
- prognozy finansowe na nadchodzące lata wraz z założeniami;
- zestawienie zadłużenia: kredyty, pożyczki, leasingi, zobowiązania z tytułu obligacji;
- zestawienie należności i zobowiązań handlowych z podziałem na terminy wymagalności.
Dokumenty podatkowe:
- deklaracje podatkowe CIT, VAT i PIT za ostatnie pięć lat;
- decyzje i interpretacje podatkowe;
- protokoły kontroli podatkowych i celno-skarbowych;
- dokumentacja cen transferowych, jeżeli spółka jest częścią grupy kapitałowej.
Umowy i zobowiązania handlowe:
- umowy z kluczowymi klientami i dostawcami, w szczególności zawierające klauzule change of control;
- umowy najmu nieruchomości i leasingu majątku;
- umowy kredytowe, zabezpieczenia i zastawy rejestrowe;
- licencje na oprogramowanie i inne prawa własności intelektualnej.
Dokumenty pracownicze i HR:
- zestawienie zatrudnienia z podziałem na umowy o pracę, B2B i zlecenia;
- umowy z kluczowymi pracownikami, menedżerami i członkami zarządu;
- regulaminy pracy i wynagradzania, porozumienia ze związkami zawodowymi;
- zaległości wobec ZUS i US z tytułu składek i zaliczek na podatek.
Powyższa lista stanowi punkt wyjścia, nie zamknięty katalog. W zależności od branży kupujący może zażądać dokumentacji środowiskowej, decyzji administracyjnych, certyfikatów, historii szkód ubezpieczeniowych czy dokumentacji projektowej. Im szybciej sprzedający pozna zakres żądań i przystąpi do ich realizacji, tym sprawniej przebiega cały proces.
Jakie błędy najczęściej popełniają firmy przy due diligence? Bałagan w dokumentach i ukrywanie ryzyk
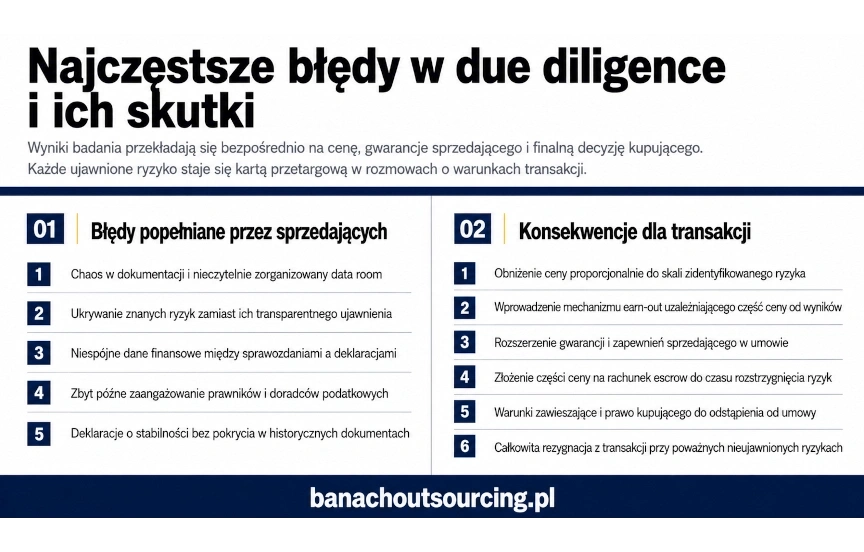
Błędy w due diligence kosztują: dosłownie i w przenośni. Obniżenie wyceny, dodatkowe gwarancje, depozyty cenowe, a niekiedy całkowite zerwanie rozmów to konsekwencje, których można uniknąć przy odpowiednim przygotowaniu. Poniżej omawiamy najczęściej obserwowane w praktyce uchybienia po stronie sprzedającego.
- Chaos w dokumentacji i data room. Niekompletne foldery, różne wersje tych samych umów, brakujące załączniki i nieczytelne skany dokumentów są sygnałem alarmowym dla kupującego. Sugerują, że firma jest źle zarządzana i że w toku badania mogą pojawić się kolejne niespodzianki. Zadbany, logicznie zorganizowany data room robi dokładnie odwrotne wrażenie.
- Ukrywanie problemów zamiast ich ujawniania. Próba zatajenia znanych sprzedającemu ryzyk – toczącego się sporu, zalegania ze składkami ZUS czy utraty kluczowego klienta – jest jednym z najpoważniejszych błędów. Kupujący niemal zawsze to wychwytuje, a ukryte informacje są znacznie groźniejsze dla transakcji niż te ujawnione. Transparentność buduje zaufanie, ukrywanie je niszczy.
- Brak spójności między różnymi źródłami informacji. Niespójne dane finansowe w sprawozdaniach, deklaracjach podatkowych i raportach zarządczych budzą poważne wątpliwości co do rzetelności księgowości. Jeżeli liczby się nie zgadzają, kupujący zakłada, że nie wszystko jest tak jak powinno być, i odpowiednio koryguje wycenę.
- Zbyt późne zaangażowanie doradców. Wielu właścicieli firm stara się prowadzić due diligence samodzielnie, by zaoszczędzić na kosztach obsługi. Tymczasem doświadczony prawnik, doradca podatkowy i finansowy potrafią identyfikować ryzyka i odpowiadać na pytania kupującego w sposób minimalizujący ich negatywny wpływ na transakcję. Koszt doradztwa jest wielokrotnie niższy od potencjalnej korekty ceny wynikającej z niezarządzanego ryzyka.
- Przecenianie wartości własnej firmy bez twardych danych. Sprzedający, który pewnie deklaruje trwałą bazę klientów i stabilne przychody, a jednocześnie nie potrafi wykazać powtarzalności tych przychodów w historycznych sprawozdaniach, szybko traci wiarygodność. Każde zapewnienie powinno być poparte dokumentem.
- Niedostrzeżenie ryzyk po stronie kupującego. Błędy popełniają nie tylko sprzedający. Kupujący, który nie zleca kompleksowego badania ze względu na koszty lub presję czasu, nabywa nieznane ryzyko materializujące się już po zamknięciu transakcji. Nieprzewidziane zobowiązania podatkowe lub ukryta szkoda środowiskowa mogą wielokrotnie przewyższyć zaoszczędzone honorarium doradców.
Jak wynik due diligence wpływa na transakcję? Cena, gwarancje i decyzja o zakupie
Raport due diligence nie jest dokumentem archiwalnym – jest narzędziem negocjacyjnym. Każde zidentyfikowane ryzyko staje się kartą przetargową w rozmowach o cenie i warunkach transakcji. Poniżej opisujemy najważniejsze mechanizmy, przez które wyniki badania przekształcają się w konkretne postanowienia umowy.
Korekta ceny
Najdotkliwszą bezpośrednią konsekwencją niekorzystnych wyników badania jest obniżenie ceny transakcyjnej. Kupujący, odkrywając ryzyko nieuwzględnione w wstępnej wycenie, np. zaległość podatkową, ukryte zobowiązanie lub utratę kluczowego kontraktu, oczekuje korekty proporcjonalnej do wpływu tego ryzyka na wartość firmy. Im więcej problemów odkryje badanie, tym większa presja cenowa.
Mechanizm earn-out
Gdy kupujący ma wątpliwości co do przyszłych wyników, a sprzedający jest przekonany o atrakcyjności prognozy, strony mogą uzgodnić mechanizm earn-out – część ceny zostaje uzależniona od osiągnięcia określonych wyników finansowych w kolejnych latach po zamknięciu transakcji. Due diligence ujawniające niepewność co do powtarzalności przychodów jest typowym impulsem do zaproponowania takiego rozwiązania.
Gwarancje i zapewnienia sprzedającego
Umowy sprzedaży spółek zawierają rozbudowane klauzule gwarancji i zapewnień (representations and warranties), w których sprzedający oświadcza, że firma nie jest obciążona określonymi wadami prawnymi, podatkowymi czy finansowymi. Badanie due diligence bezpośrednio kształtuje zakres i czas trwania tych gwarancji. Ryzyka ujawnione w badaniu są wyłączane z gwarancji przez sprzedającego, podczas gdy ryzyka nieujawnione stanowią podstawę do dochodzenia roszczeń po zamknięciu transakcji.
Depozyt lub escrow
Gdy badanie identyfikuje ryzyka, których skutków finansowych nie można precyzyjnie oszacować (np. trwające postępowanie podatkowe lub sądowe), kupujący może domagać się zdeponowania części ceny na rachunku escrow. Środki są uwalniane na rzecz sprzedającego dopiero po ostatecznym rozstrzygnięciu danego ryzyka lub upływie ustalonego okresu bez materializacji zagrożenia.
Warunki zawieszające i prawo do odstąpienia
W umowie można uzależnić finalizację transakcji od spełnienia określonych warunków przez sprzedającego, np. uregulowania zaległości podatkowych, uzyskania zgody organu regulacyjnego lub uzdrowienia konkretnej umowy. Jeżeli warunek nie zostanie spełniony w terminie, kupujący może odstąpić od umowy bez konsekwencji finansowych.
Decyzja o rezygnacji z transakcji
Choć nikt nie wchodzi w proces due diligence z zamiarem jego przerwania, zdarza się, że badanie ujawnia problemy na tyle poważne, że kupujący decyduje się wycofać. Nieujawnione zobowiązania znacznie przewyższające wartość firmy, fałszywe zapewnienia dotyczące kluczowych kontraktów czy brak tytułów prawnych do istotnych aktywów to przykłady sytuacji, w których racjonalna decyzja to rezygnacja. Dla sprzedającego oznacza to powrót do punktu wyjścia, dlatego warto zadbać o przejrzystość już na samym początku.
Ile trwa due diligence? Zależy od indywidualnej sytuacji
Czas trwania badania zależy od zakresu, wielkości firmy i kompletności udostępnionej dokumentacji. W przypadku małych i średnich przedsiębiorstw uproszczone due diligence może trwać od dwóch do czterech tygodni. Przy kompleksowym badaniu dużej spółki czas ten wydłuża się do dwóch lub nawet czterech miesięcy. Dobrze zorganizowany data room i sprawna komunikacja ze strony sprzedającego skracają ten czas nawet o połowę: co bywa decydujące dla transakcji z wrażliwym terminem.
Due diligence to nie kontrola wymierzona w sprzedającego: to narzędzie, które służy obydwu stronom transakcji. Kupującemu pozwala podjąć świadomą decyzję. Sprzedającemu: zaprezentować firmę w najlepszym świetle i uniknąć roszczeń po zamknięciu transakcji. Kluczem do sprawnego przejścia przez badanie jest przygotowanie: porządek w dokumentach, uregulowane kwestie korporacyjne i podatkowe oraz transparentność w komunikacji z kupującym.
Niezależnie od tego, po której stronie transakcji się znajdujesz, profesjonalne wsparcie doradców prawnych i finansowych na każdym etapie procesu jest inwestycją, która wielokrotnie się zwraca. Zanim przystąpisz do transakcji, warto skonsultować swoją sytuację z ekspertami znającymi realia polskiego rynku i mającymi doświadczenie w podobnych procesach.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej. W konkretnych sprawach zalecamy kontakt z doradcą prawnym lub finansowym specjalizującym się w transakcjach M&A.
Autor wpisu